[ 이건호의 팩트폭격 ] 월 8 만 원이 싸다고 ? 당신이 보피아의 ‘ 소멸성 도박장 ’ 에서 호구 잡히는 이유
[이건호의 팩트폭격] 월 8만 원이 싸다고? 당신이 보피아의 ‘소멸성 도박장’에서 호구 잡히는 이유
글 : 이건호 (W에셋 금융플래너 / 보험 카르텔 파괴 전문가)
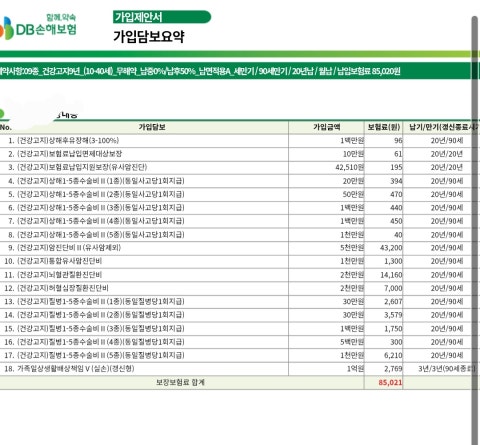
최근 인터넷에서 한 보험 질문 글을 보며 헛웃음을 참을 수 없었다. 월 8만 5천 원짜리 ‘무해지 환급형’ 손해보험에 가입하고는 “부담스럽긴 하지만 기본적인 건 다 들어가 있으니 괜찮은 거겠죠?”라고 묻는 글이었다. 앵무새 설계사들에게 철저히 가스라이팅 당한 대중의 슬픈 자화상이다.
나는 자본가의 시선에서 단언한다. 저것은 보험이 아니라 당신의 돈 2천만 원을 보피아(보험 카르텔) 본사 유리창 닦는 데 기부하겠다는 ‘호구 선언문’이다.
1. 2천만 원짜리 ‘불행 배팅 도박장’의 실체
저 8만 5천 원짜리 플랜을 20년 납입하면 내 돈 약 2,040만 원이 들어간다. 그런데 조건이 붙는다. 90세 안에 암, 뇌, 심장 질환에 ‘걸려야만’ 돈을 준다는 것이다.
만약 당신이 몸 관리를 잘해서 90세까지 건강하게 살아버린다면? 그 피 같은 2,040만 원은 허공으로 증발하여 주식회사 보험사 주주들의 배당 잔치와 앵무새 설계사들의 회식비로 들어간다. 내 돈을 내면서, 내가 아프기만을 기도해야 하는 카지노 도박장. 이것이 저들이 말하는 ‘저렴한 소멸성 보험’의 진짜 얼굴이다.
2. 진짜 자본가는 ‘암종신’으로 엑시트(Exit) 한다
그렇다면 진짜 자본가들은 방패를 어떻게 세팅할까? 내가 세팅하는 ‘암종신(월 20만 원)’ 플랜의 구조를 보면 급이 다르다는 것을 알게 된다.
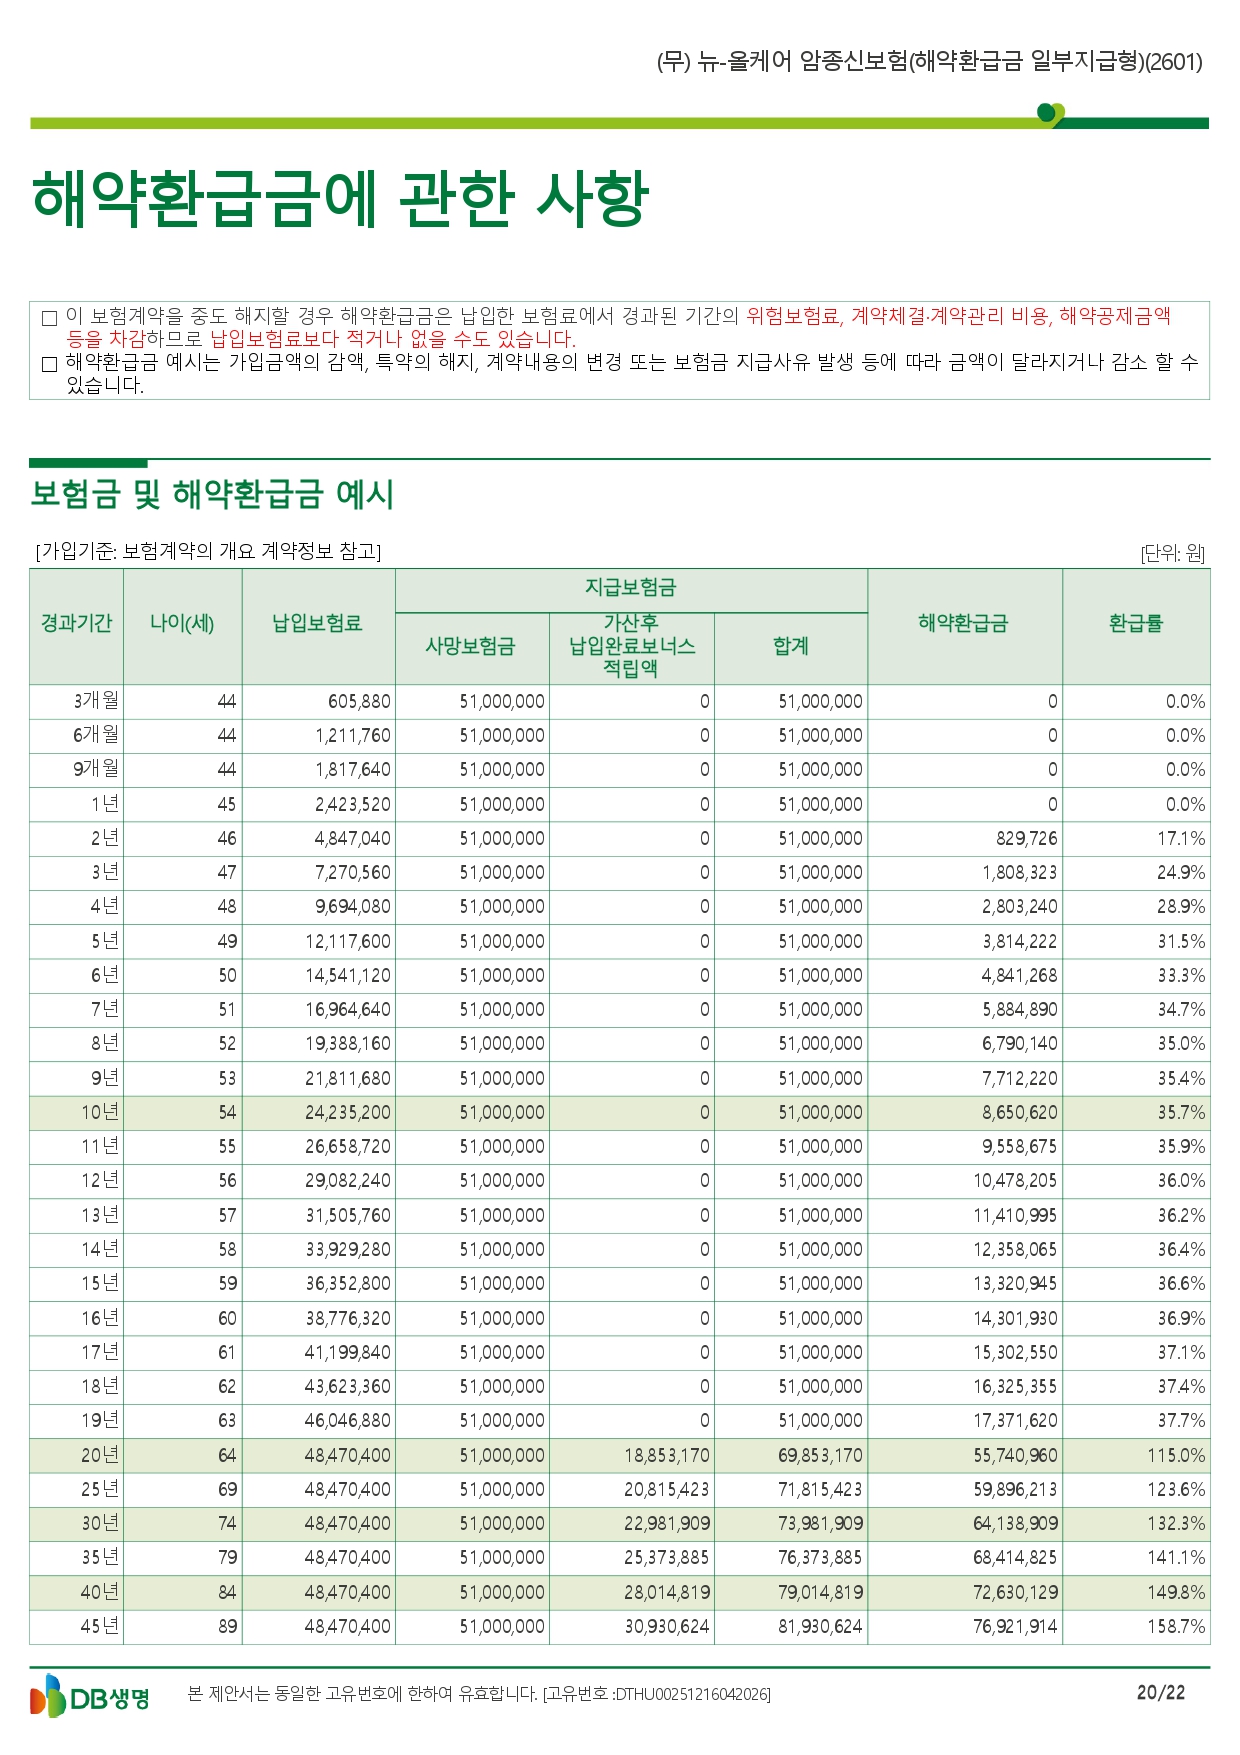
하수들은 월 보험료가 20만 원이니 비싸다고 기겁할 것이다. 하지만 환급표를 보라. 20년간 약 4,800만 원을 납입하면, 20년 완납 시점에 환급률 115%, 즉 5,500만 원이 넘는 현찰이 내 금고에 고스란히 쌓인다.
중간에 암에 걸리면 5천만 원의 진단비를 선지급받아 완벽히 방어한다. 그런데 만약 암에 안 걸리고 건강하다면? 20년 뒤 그 5,500만 원을 내가 직접 해지해서 현찰로 쥐면 된다.
3. 보험사가 두려워하는 ‘셀프 진단비’의 마법
건강하면 돈을 날리는 소멸성 보험과 달리, 이 암종신 플랜은 시간이 지나면 그 자체로 엄청난 자산이 된다.
20년 뒤 쌓인 5,500만 원은 암이든, 뇌혈관이든, 심장 질환이든 내가 필요할 때 언제든 빼서 쓸 수 있는 ‘전천후 셀프 진단비’가 된다. 병에 안 걸렸다면? 그 돈으로 포르쉐를 뽑든 노후 자금으로 쓰든 내 마음이다.
암 보장은 20년 동안 공짜로 받고, 원금에 이자까지 쳐서 돌려받는 구조. 보험사의 ‘낙전 수입’을 원천 차단하고 고객이 승리하는 완벽한 ‘양각 전술’이다.
결론: 비용으로 버릴 것인가, 자산으로 굴릴 것인가
대중은 눈앞의 ‘월 8만 원’이라는 숫자에 속아 2천만 원을 매몰 비용으로 던진다. 하지만 깨어있는 자본가는 당장의 비용을 감수하더라도 반드시 내 돈을 115%로 불려 다시 찾아오는 ‘엑시트’를 설계한다.
당신은 아파야만 본전을 찾는 도박을 할 것인가, 아니면 건강하면 더 큰 현찰을 쥐는 투자를 할 것인가? 보피아의 가스라이팅에서 깨어나라. 진짜 보험은 확률에 거는 도박이 아니라, 시간에 투자하는 든든한 자산이다.
#보험혁명 #이건호 #소멸성보험의함정 #무해지의저주 #암종신 #엑시트플랜 #셀프진단비 #보피아박멸 #금융정의 #W에셋 #진실을말하는설계사