“꼽추 아니면 안 돼요”… 척추골절에도 보험금 거부한 보험사의 ‘1997년 약관’
산재·타보험사 모두 인정한 장해, “외관상 심하지 않다” 이유로 지급 거부
전문가들 “약관 모호할 땐 가입자에게 유리하게 해석해야” 지적
콥스각 16도·후만각 22도 수치 있어도 “꼽추 수준 아니다”
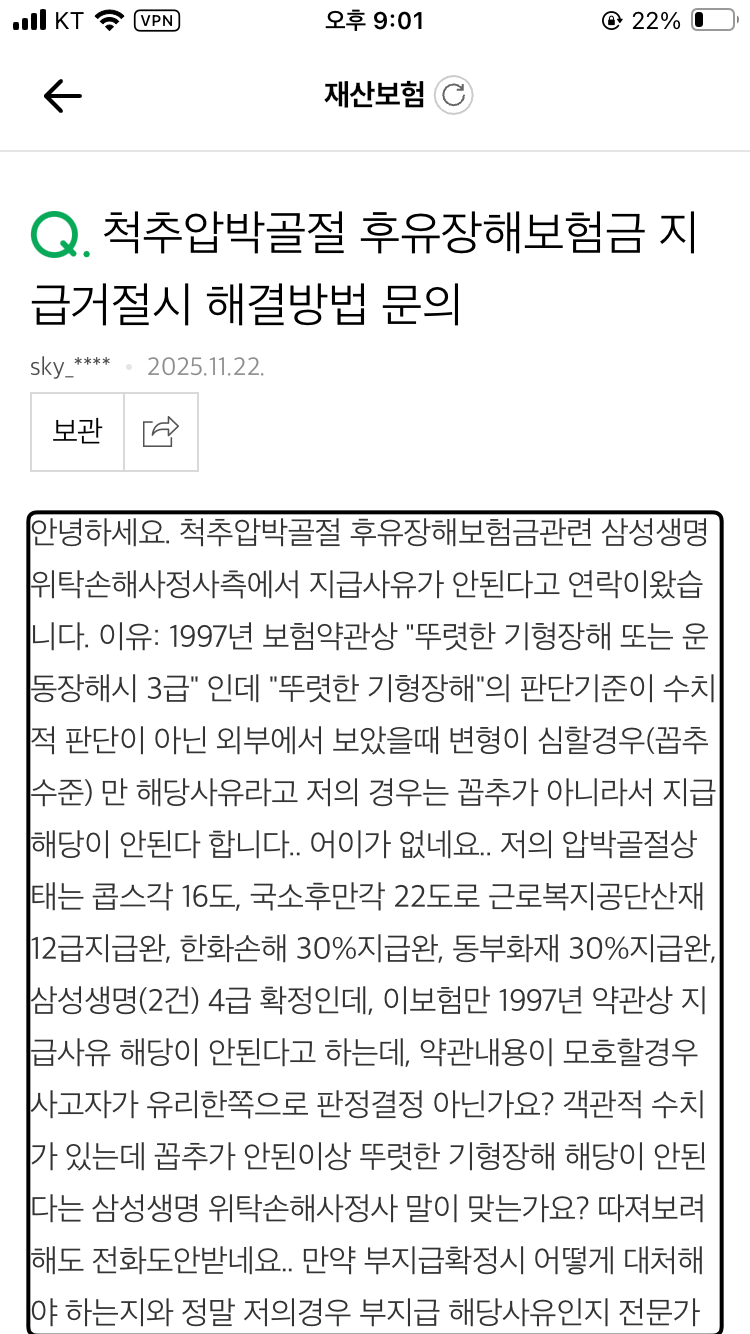
척추압박골절로 여러 기관에서 후유장해를 인정받은 A씨가 유독 한 보험사로부터 “꼽추가 아니라서 보험금을 줄 수 없다”는 황당한 통보를 받아 논란이 일고 있다.
최근 네이버 지식인에 올라온 글에 따르면, A씨는 척추압박골절 사고 후 콥스각 16도, 국소후만각 22도의 명확한 의학적 수치를 받았다. 근로복지공단은 산재 12급을 인정했고, 한화손해보험과 동부화재는 각각 30%의 후유장해 보험금을 지급했다. 같은 삼성생명의 다른 보험 2건도 4급으로 확정됐다.
하지만 1997년 약관이 적용되는 삼성생명의 한 보험 상품만은 달랐다. 삼성생명 위탁 손해사정사는 “1997년 약관상 ‘뚜렷한 기형장해’는 수치적 판단이 아닌 외부에서 봤을 때 변형이 심한 경우, 즉 꼽추 수준만 해당한다”며 지급을 거부했다.
“운동장해로 진행하라”는 사실상 포기 권유
A씨는 “객관적 수치가 있는데도 꼽추가 아니면 안 된다는 게 말이 되느냐”며 억울함을 호소했다. 특히 손해사정사가 불복 시 “운동장해로 진행하라”고 안내한 점에 대해 “아예 보험금을 포기하라는 소리 아니냐”고 반문했다.
보험 전문가들은 이 사례가 오래된 약관의 모호한 표현을 보험사에 유리하게 해석한 전형적인 경우라고 지적한다.
한 보험 분쟁 전문 변호사는 “보험법과 판례는 약관 내용이 모호할 경우 보험계약자에게 유리하게 해석해야 한다고 명시하고 있다”며 “‘뚜렷한 기형장해’라는 표현에 구체적 판단기준이 없는데, 이를 ‘꼽추 수준’으로 한정하는 것은 과도한 해석”이라고 설명했다.
주식회사 보험의 구조적 한계… “지급 거부가 이익”
이번 사례는 주식회사 형태로 운영되는 보험사의 구조적 문제를 드러낸다는 분석도 나온다. 주주 배당과 실적 압박 속에서 보험금 지급은 ‘줄여야 할 비용’이 되고, 특히 오래된 약관의 모호한 표현은 지급 거부의 명분으로 활용된다는 것이다.
보험소비자연맹 관계자는 “가입 당시 설계사는 ‘이 정도면 다 나온다’고 설명하지만, 막상 사고가 나면 약관 구석구석을 뒤져 지급을 거부할 근거를 찾는다”며 “소비자는 수십 년간 성실히 보험료를 납부했지만, 정작 필요할 때 홀로 싸워야 하는 상황에 내몰린다”고 지적했다.
금융당국 “분쟁조정 신청 가능… 법적 대응도 검토해야”
금융감독원 관계자는 “약관 해석에 이견이 있거나 부당한 지급 거부라고 판단되면 금융감독원 분쟁조정을 신청할 수 있다”며 “특히 동일 상해에 대해 다른 보험사와 같은 회사의 다른 상품이 모두 인정한 경우, 객관적 의학적 수치가 있는 경우 등은 강력한 근거가 될 수 있다”고 설명했다.
전문가들은 이런 경우 ▲금융감독원 분쟁조정 신청 ▲한국소비자원 피해구제 신청 ▲소송 등의 방법을 권장하지만, 이미 부상을 입은 소비자가 또 다른 싸움을 벌여야 한다는 점에서 근본적인 제도 개선이 필요하다고 입을 모은다.
보험연구원 연구위원은 “오래된 약관일수록 표현이 모호한 경우가 많아 분쟁의 소지가 크다”며 “보험사의 자의적 해석을 막고 소비자 보호를 강화하는 약관 개선과 감독이 시급하다”고 강조했다.
한편 삼성생명 측은 “개별 계약 내용에 대해서는 답변하기 어렵다”면서도 “약관에 따라 적법하게 심사하고 있다”는 입장을 밝혔다.