[이건호의 시사초점] 35년 뒤 200% 확정의 실체: 보피아의 '경고문'을 비웃는 궁극의 현금 요새
글 : 이건호 ( 금융전략 사령관 · 국가공인 안마사 · 더블유에셋 보험설계사 · IIC/IRC 창시자 )
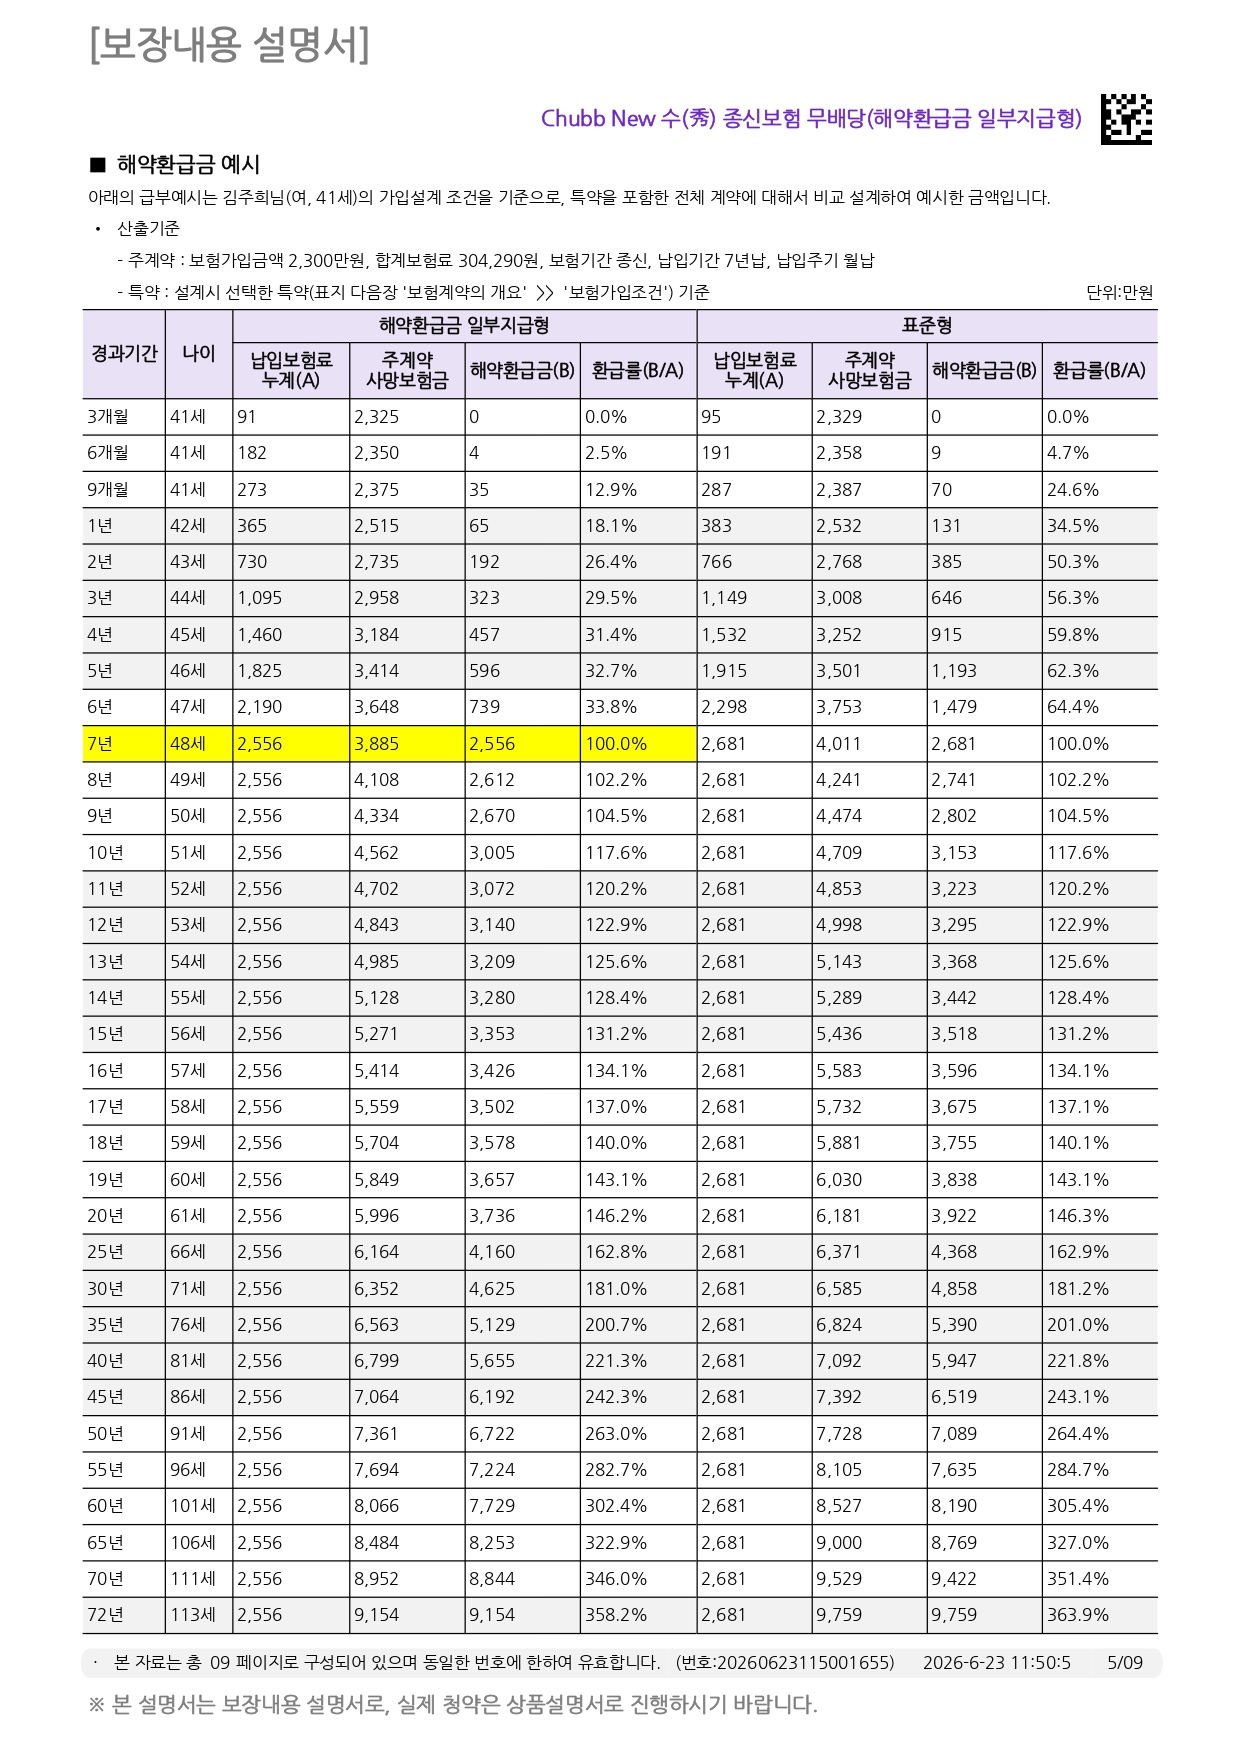
내 앞에는 방금 출력한 41세 여성 김주희 고객님을 위한 완벽한 자본 통제 설계도가 놓여 있다. 바로 'Chubb New 수(秀) 종신보험 무배당(해약환급금 일부지급형) 1종 일반납입형'이다.
이 설계서는 단순한 종이 쪼가리가 아니다. 엑셀표만 두드리며 이론상 200%를 부르짖는 하수들의 입을 다물게 하고, 질병 방어를 빙자해 대중을 수용소에 가두는 보피아(보험사)들의 기만전술을 산산조각 내는 '실존하는 현금 요새'의 설계도다. 숫자는 거짓말을 하지 않는다. 사령관의 시선으로 이 설계서에 담긴 자본주의의 절대 진리를 해부해 보겠다.
1. 나약함을 지배하는 쇠사슬: '해약환급금 일부지급형'의 진가
김주희 고객님이 납입할 조건은 단순하다. 7년납, 월 304,290원이다.
1차원적인 원숭이들은 이 돈을 은행 적금에 넣겠다며 호기롭게 시작하지만, 3년 뒤 차를 바꾸고 싶거나 5년 뒤 주식판이 달아오르면 어김없이 통장을 깨버린다. 인간의 본성은 나약하기 때문이다.
하지만 이 설계서에는 '해약환급금 일부지급형'이라는 무시무시한 강제 빗장이 걸려 있다.
3년 차 환급률: 29.5%
5년 차 환급률: 32.7%
납입 기간 중 계약을 해지하면 표준형의 50%에 해당하는 해약환급금만 지급하는 이 가혹한 페널티는, 역설적으로 내 자본을 지키는 가장 완벽한 방패가 된다. "지금 깨면 원금이 박살 난다"는 공포가 어리석은 소비 욕구를 억누르고, 기어코 7년 완납 시점의 환급률 100.0%(2,556만 원)라는 승리의 고지로 멱살을 잡고 끌고 가는 것이다.
2. 폭발하는 스텔스 자본: 35년 뒤 200.7%의 확정된 미래
강제저축의 데스밸리(7년)를 무사히 건넜다면, 그때부터는 국가의 15.4% 세금 강탈조차 피해 가는 완벽한 '비과세(Tax-free) 무한 팽창'이 시작된다. 은행 앱을 들락거리며 금리 하락에 벌벌 떨고 30번씩 롤오버를 해야 하는 엑셀 속 환상과 달리, 이 요새는 그저 뚜껑만 덮어두면 알아서 증식한다.
10년 차 (51세): 환급률 117.6% (3,005만 원)
20년 차 (61세): 환급률 146.2% (3,736만 원)
30년 차 (71세): 환급률 181.0% (4,625만 원)
35년 차 (76세): 환급률 200.7% (5,129만 원)
이것이 실체다. 35년 뒤 원금의 두 배가 넘는 200.7%의 자본이 국가의 통제도, 세금도, 보피아의 심사 과정도 없이 100% 나의 통제권 아래 놓이게 되는 것이다.
3. 보피아의 코미디: "이것은 저축이 아닙니다!"
이 완벽한 설계서 첫 페이지에는 대문짝만하게 이런 경고 문구가 박혀 있다.
"보장성보험으로 저축(연금) 목적에는 적합하지 않습니다."
"은행의 예금, 적금과는 다른 상품입니다."
왜 보피아들은 이토록 처절하게 자기부정을 하며 연막탄을 터뜨릴까?
대중들이 이 '단기납 종신 요새'의 압도적인 팽창력(35년 차 200.7%)을 깨닫게 되면, 더 이상 그들의 주력 상품인 '기만성 진단비 보험'이나 '구걸성 수술비 보험'을 사주지 않을 것이기 때문이다. 스스로 100% 통제할 수 있는 현금 요새가 있는데, 뭐 하러 매달 돈을 바치고 아플 때마다 KCD 코드를 들이밀며 보험금 배급을 구걸하겠는가?
저축이 아니라는 그들의 헛소리를 비웃어라.
자본주의에서 이름표는 중요하지 않다. 인간의 본성을 방어하는 강력한 시스템 안에서 200%의 실체하는 확정 자본을 내 손에 쥐는 것. 그것만이 구걸하는 노예에서 벗어나 진정한 사령관으로 거듭나는 유일한 전략이다.
#이건호칼럼 #금융전략사령관 #IIC창시자 #세울건클호 #더블유에셋 #국가공인안마사 #전맹보험설계사 #단기납종신보험 #해약환급금일부지급형 #강제저축 #스텔스자본 #비과세요새 #보피아의민낯 #1차원적원숭이 #초격차영업